

Finary : Patrimoine & Budget

- 1.60K Avis
- 4,0
- Téléchargements
- 100 000+
Notre avis sur Finary : Patrimoine & Budget — Visitez Mobxio
Je trouve que Finary : Patrimoine & Budget a une idée simple mais réellement utile : réunir au même endroit le suivi du budget, du patrimoine et des investissements. Après l’avoir parcourue comme une application de finances personnelles, mon impression est assez nette : elle convient surtout à la personne qui veut comprendre l’ensemble de sa situation financière, plutôt qu’à celle qui cherche uniquement un carnet de dépenses rapide. Son intérêt vient moins d’une fonction spectaculaire que de la vision globale qu’elle permet de construire.
L’application est proposée gratuitement par Finary Wealth dans la catégorie finance. Elle affiche une moyenne de 4,0 avec environ 6 000 évaluations et compte plus de 100 000 installations. Ces chiffres donnent l’image d’un service déjà adopté, tout en rappelant qu’il ne faut pas confondre popularité et adéquation à ses propres habitudes. Une application financière peut être bien notée et rester trop détaillée pour quelqu’un qui veut seulement vérifier son solde une fois par semaine.
Une vue d’ensemble qui change la manière de suivre son argent
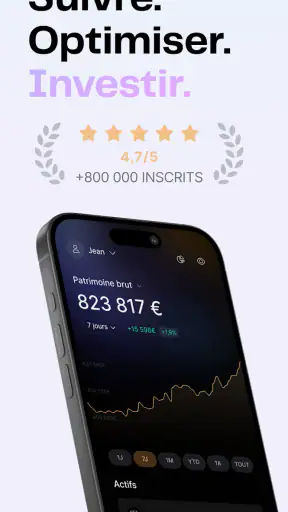
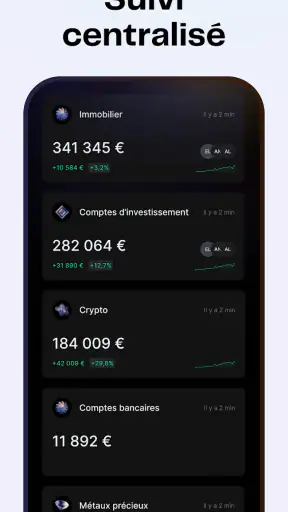
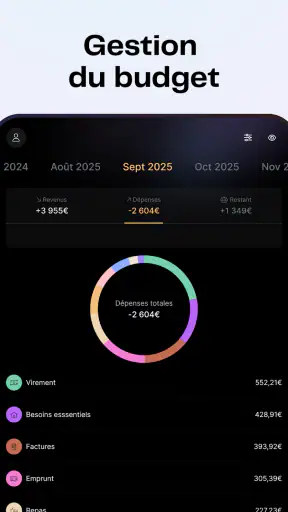
Le principal mérite de Finary est de déplacer le regard. Dans l’application bancaire habituelle, je consulte surtout les opérations du compte courant : salaire, prélèvements, courses et virements. Ici, l’objectif est plus large. Je peux réfléchir à la répartition de mon argent, à mes investissements et à la progression de mon patrimoine, au lieu de considérer chaque compte séparément.
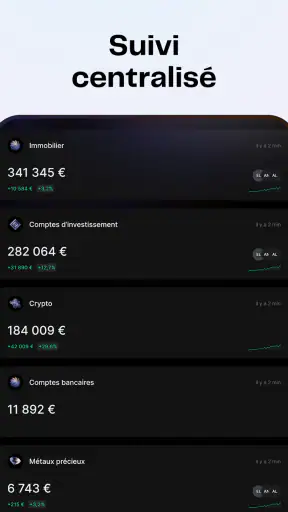
Cette approche est particulièrement intéressante lorsqu’on possède plusieurs types d’épargne ou plusieurs établissements. Sans vision centralisée, il est facile d’oublier une enveloppe, de sous-estimer une réserve disponible ou de ne pas voir le poids réel d’un placement dans l’ensemble de ses finances. Finary sert alors de tableau de bord personnel. Ce n’est pas seulement une question de confort : la consolidation peut aider à prendre des décisions moins impulsives.
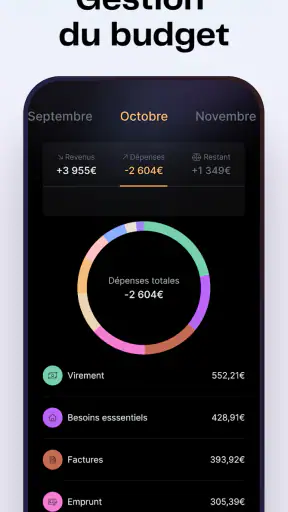
J’apprécie aussi le fait que le suivi du budget ne soit pas présenté comme une activité isolée. Une dépense mensuelle élevée ne se juge pas de la même façon selon que l’on dispose d’une épargne de précaution solide, d’un crédit important ou d’un patrimoine déjà diversifié. En reliant ces sujets dans une même expérience, l’application encourage une lecture plus complète de ses choix.
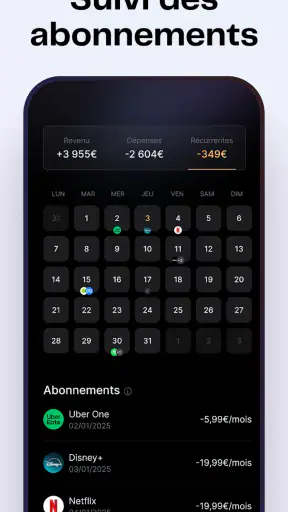
Dans la pratique, je l’imagine bien dans une routine mensuelle. Après le versement du salaire, je peux regarder ce qui est réellement disponible, vérifier les dépenses récurrentes, puis observer si la part destinée à l’épargne ou à l’investissement reste cohérente avec mes objectifs. Cette méthode est plus utile qu’une consultation quotidienne anxieuse, car elle transforme les chiffres en points de repère.
Un outil pour passer du solde à la stratégie
La différence avec une application bancaire classique apparaît surtout dans la question que l’on se pose. Une banque répond généralement à « combien ai-je sur ce compte ? ». Finary pousse davantage vers « quelle est ma situation dans son ensemble ? ». Pour quelqu’un qui commence à investir ou qui accumule plusieurs produits financiers, cette seconde question devient rapidement la plus importante.
Le suivi du patrimoine peut également servir lors de moments ordinaires mais décisifs : préparer un achat immobilier, déterminer une capacité d’épargne réaliste, faire le point avant un changement professionnel ou simplement comprendre pourquoi le patrimoine progresse moins vite que prévu. Je ne vois pas l’application comme un conseiller qui déciderait à ma place, mais comme un support pour mieux formuler mes propres décisions.
Un conseil pratique consiste à ne pas ouvrir l’application avec l’idée de tout modifier immédiatement. La première étape devrait être l’observation : repérer les grandes masses, identifier les comptes oubliés et regarder les habitudes de dépenses. Ensuite seulement, il devient pertinent de définir une règle personnelle, par exemple un montant d’épargne mensuel ou une fréquence de vérification. Cette progression évite de transformer le tableau de bord en source de stress.
La consolidation est utile, mais elle demande de la rigueur
Le bénéfice d’une vue centralisée dépend forcément de la qualité des informations réunies. Si je laisse certains comptes de côté, si je mélange une épargne disponible avec un investissement à long terme ou si je ne vérifie pas les catégories de dépenses, le tableau obtenu peut donner une impression de précision sans représenter correctement ma réalité.
C’est un point important pour les débutants. Une interface claire ne remplace pas la compréhension des produits suivis. Je dois encore savoir ce que représente chaque compte, distinguer une somme immédiatement accessible d’un placement plus exposé, et garder un œil sur les mouvements inhabituels. Finary peut m’aider à organiser ces informations, mais elle ne supprime pas la responsabilité de les interpréter.
Je recommande donc de consacrer un peu de temps au départ à la vérification de la structure affichée. Si une catégorie semble étrange ou si un montant paraît incohérent, mieux vaut corriger l’organisation avant de tirer des conclusions. C’est une étape peu enthousiasmante, mais elle améliore fortement la valeur du suivi sur la durée.
Ce que Finary apporte face aux solutions habituelles
Pour gérer un budget, beaucoup de personnes utilisent une feuille de calcul, les outils intégrés à leur banque ou une application spécialisée dans les dépenses. Ces solutions peuvent être excellentes dans leur domaine. Une feuille de calcul offre une grande liberté, une banque connaît directement les opérations de son propre compte et une application budgétaire dédiée peut aller droit à l’essentiel.
Finary se distingue par son ambition plus transversale. Elle devient intéressante lorsque le problème n’est pas seulement de réduire les dépenses, mais de relier celles-ci à l’épargne et aux investissements. Je préfère cette approche quand je veux suivre une trajectoire financière complète. En revanche, si mon besoin se limite à noter mes achats et à respecter une limite hebdomadaire, une solution plus légère peut être plus rapide et moins exigeante.
La comparaison avec une feuille de calcul est révélatrice. Le tableur permet de construire exactement les colonnes et les formules que je souhaite, mais il m’oblige à maintenir la structure et à actualiser les données avec discipline. Finary offre une expérience plus prête à l’emploi, au prix d’une personnalisation probablement moins libre. Le choix dépend donc de ce que je privilégie : la souplesse absolue ou une lecture financière déjà organisée.
Face à une application bancaire, l’avantage est la perspective multi-comptes et patrimoniale. Face à un outil de budget pur, l’avantage est la profondeur du suivi global. Mais cette richesse peut devenir une friction si je ne souhaite pas m’intéresser aux investissements. C’est précisément le compromis à comprendre avant l’installation : Finary gagne en contexte ce qu’elle peut perdre en immédiateté.
Une utilisation intéressante pour les couples et les projets communs
Un cas concret me paraît particulièrement parlant : un couple qui prépare un apport immobilier tout en conservant une épargne de sécurité et quelques investissements. Dans une organisation dispersée, chacun peut connaître son propre compte sans avoir une vision claire de l’ensemble. Un tableau patrimonial commun, correctement interprété, permet de discuter de la répartition entre liquidités, dépenses courantes et objectifs à long terme.
Je ne conseillerais pas de prendre une décision importante uniquement à partir d’un écran récapitulatif. En revanche, l’application peut servir de base à une conversation beaucoup plus précise. Au lieu de dire vaguement « nous dépensons trop », on peut examiner les postes concernés, comparer la capacité d’épargne réelle au projet et décider quelles dépenses sont temporaires ou structurelles.
Le même usage fonctionne pour une personne seule qui veut préparer une transition professionnelle. En visualisant séparément les ressources disponibles et les placements à long terme, elle peut éviter de compter comme immédiatement utilisable un argent qui ne devrait pas être mobilisé. C’est l’un des avantages les plus concrets d’un suivi patrimonial : rappeler que la valeur totale et la disponibilité réelle ne sont pas la même chose.
La faiblesse principale : une richesse qui peut demander un apprentissage
Mon principal bémol concerne la charge mentale potentielle. Plus une application veut couvrir le budget, le patrimoine et l’investissement, plus elle demande à l’utilisateur de comprendre ses propres données. Pour un débutant complet, le risque est de voir beaucoup d’informations sans savoir lesquelles méritent vraiment son attention.
Je pense notamment à la personne qui télécharge l’application avec une question très simple : « où part mon argent chaque mois ? ». Elle peut trouver l’univers patrimonial disproportionné par rapport à son besoin initial. Dans ce cas, une application centrée sur les dépenses, ou même un suivi manuel très simple, pourrait produire des résultats plus rapidement.
Il faut aussi accepter que le suivi financier ne soit jamais totalement passif. Même avec un tableau de bord bien conçu, je dois vérifier les éléments importants, comprendre les regroupements et éviter de prendre une évolution affichée comme une recommandation. L’outil facilite la lecture ; il ne transforme pas automatiquement cette lecture en stratégie adaptée à mon âge, à mes revenus ou à ma tolérance au risque.
Les achats intégrés peuvent également compter dans la décision. L’application est gratuite, mais les achats intégrés indiqués vont de 19,99 € à 349,99 € lorsqu’ils sont facturés via Google Play. Pour moi, cela signifie qu’il faut commencer par déterminer ce que la version accessible apporte réellement à son usage, puis décider si les fonctions supplémentaires justifient une dépense. Je déconseille de payer simplement parce que l’interface semble complète : il faut d’abord avoir une routine et un besoin précis.
Cette question est encore plus importante pour les petits budgets. Si je cherche seulement à économiser quelques euros par mois, un abonnement ou une option payante peut annuler une partie du bénéfice recherché. Finary peut être pertinente pour structurer une vision financière plus large, mais elle ne doit pas devenir une dépense automatique dans un budget que l’on essaie justement de maîtriser.
Ce que je ferais lors de la première semaine
Je commencerais par définir un objectif concret, sans chercher à exploiter chaque écran. Par exemple : connaître la part de mes dépenses fixes, repérer mes comptes d’épargne et comprendre la place de mes investissements. Cet objectif sert de filtre. Tout ce qui ne m’aide pas directement peut attendre.
Ensuite, je comparerais les montants affichés avec mes relevés habituels. Cette vérification permet de repérer les doublons, les comptes manquants ou les catégories à interpréter avec prudence. Je noterais aussi les chiffres qui changent réellement mes décisions, plutôt que de surveiller chaque petite variation.
Enfin, je choisirais une fréquence raisonnable. Une consultation mensuelle peut suffire pour un suivi patrimonial, tandis qu’un budget serré peut justifier un passage plus fréquent. L’erreur serait de traiter tous les indicateurs avec la même urgence. Une dépense courante et une évolution de long terme ne se lisent pas à la même échelle.
Cette méthode fait partie des enseignements les plus utiles que je tire de l’application : un bon tableau de bord vaut surtout par les décisions qu’il rend plus simples. Si je le consulte sans jamais changer une habitude, il reste un écran informatif. Si je l’utilise pour fixer une règle claire et vérifier son respect, il devient un véritable outil de pilotage.
À qui je recommande vraiment cette application
Je la recommande d’abord aux personnes qui ont dépassé le stade du simple compte courant. Si je possède plusieurs comptes, une épargne répartie ou des investissements, la centralisation peut m’éviter une vision fragmentée. Elle est aussi adaptée à quelqu’un qui veut suivre un objectif à moyen ou long terme et qui accepte de consacrer un peu de temps à la lecture de ses finances.
Elle peut convenir aux utilisateurs qui aiment comprendre les liens entre leurs choix quotidiens et leur patrimoine. Le suivi du budget prend alors un sens plus large : réduire une dépense ne sert pas seulement à finir le mois, mais peut contribuer à une réserve, un projet ou une allocation plus cohérente.
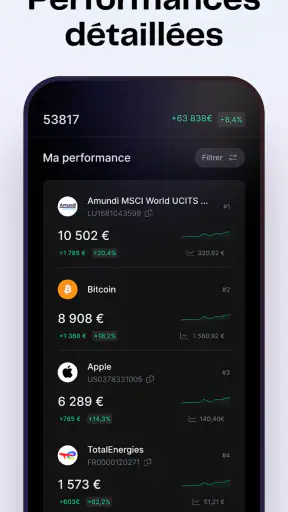
Je la conseillerais également à une personne qui commence à investir et qui souhaite éviter de regarder chaque placement séparément. La consolidation peut aider à garder une vue d’ensemble et à ne pas confondre une bonne performance ponctuelle avec une situation financière équilibrée. Il faut toutefois conserver une attitude critique et apprendre les bases des produits détenus.
En revanche, je pense qu’elle est moins adaptée à l’utilisateur qui veut une gestion ultra-rapide de ses dépenses quotidiennes, sans intérêt pour le patrimoine. Dans ce cas, l’application bancaire ou un outil budgétaire spécialisé peut être plus direct. Elle n’est pas non plus le meilleur choix pour quelqu’un qui refuse de vérifier ses données ou qui attend des décisions d’investissement personnalisées prises automatiquement à sa place.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne signifie pas que l’application est destinée aux enfants. La finance personnelle demande une compréhension adulte des comptes, de l’épargne et du risque. De la même manière, sa disponibilité sur Android à partir de la version 7.0 rend l’accès relativement souple pour de nombreux appareils, sans que cela change les précautions à prendre avec ses informations financières.
Un service gratuit à évaluer selon son usage réel
Le fait qu’elle soit gratuite facilite l’essai, mais je ne m’arrêterais pas à ce seul argument. La vraie question est de savoir si son organisation m’aide à mieux agir. Si je découvre mes dépenses, clarifie mes objectifs et garde une vue régulière de mon patrimoine, elle peut avoir une utilité durable. Si je l’ouvre seulement pour admirer un total sans en tirer de décision, son intérêt devient limité.
La version actuelle est la 2.149.0, et l’application a été publiée le 24 novembre 2021. Pour moi, ces éléments situent le produit comme un service installé dans le temps plutôt qu’une nouveauté à tester par curiosité. Je regarderais surtout si l’expérience correspond à mon niveau de confort avec les outils financiers et si les éventuelles options payantes répondent à un besoin concret.
Je garderais enfin une séparation mentale entre l’application et les établissements qui détiennent réellement l’argent. Un tableau de bord peut améliorer la compréhension, mais il ne remplace ni les conditions de la banque, ni les documents d’un investissement, ni une vérification attentive avant une opération importante. Cette prudence ne diminue pas l’intérêt de Finary ; elle définit simplement la bonne manière de l’utiliser.
Mon verdict après l’avoir mise à l’épreuve
Mon avis est favorable, avec une réserve claire : Finary est une bonne application de finance personnelle pour qui cherche une vision réunie du budget, de l’épargne et des investissements. Sa force est de faire passer le suivi de l’argent d’une succession de comptes isolés à une réflexion plus globale. C’est cette perspective, plus que la simple consultation d’un solde, qui justifie son intérêt.
Je la recommande donc aux utilisateurs organisés, aux investisseurs débutants et aux personnes qui préparent un projet financier précis. Je la conseillerais moins à quelqu’un qui veut uniquement catégoriser ses achats ou obtenir une expérience minimale. Dans ce dernier cas, une solution plus spécialisée sera probablement plus agréable au quotidien.
Le meilleur moyen de l’essayer est de commencer petit : un objectif, une vérification des données, puis une routine mensuelle. Si l’application clarifie progressivement mes priorités, elle mérite sa place dans mon quotidien. Si elle ajoute surtout des informations que je ne comprends pas ou que je n’utilise pas, il vaut mieux revenir à un outil plus simple.
En résumé, Finary : Patrimoine & Budget me paraît convaincante lorsqu’elle sert à prendre du recul. Elle ne promet pas de résoudre à elle seule les problèmes d’argent, et c’est très bien ainsi. Son rôle le plus utile est de rendre visibles les liens entre mes dépenses actuelles, mes réserves et mes investissements. Pour quelqu’un prêt à regarder ces trois dimensions ensemble, c’est une application gratuite sérieuse à essayer, en gardant la tête froide avant toute décision financière.
Les meilleurs aspects de Finary : Patrimoine & Budget
Points à retenir concernant Finary : Patrimoine & Budget
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Finary : Patrimoine & Budget
Qu’est-ce que Finary : Patrimoine & Budget et à quoi sert l’application ?
Finary est une application de suivi financier conçue pour centraliser votre patrimoine et mieux comprendre votre situation budgétaire. Elle permet notamment de regrouper différents comptes et placements, de visualiser l’évolution de vos actifs, de suivre certaines dettes et d’obtenir une vue plus globale de vos finances. L’objectif est de disposer d’un tableau de bord pratique plutôt que de consulter chaque établissement séparément.
Finary est-elle compatible avec mes banques et mes comptes d’investissement ?
La compatibilité dépend des établissements pris en charge par Finary et peut évoluer avec le temps. L’application propose généralement la connexion à de nombreux comptes bancaires, courtiers, assurances, plateformes d’épargne et autres services financiers, mais tous les organismes ne sont pas forcément disponibles. Avant de télécharger ou de souscrire, vérifiez directement dans la liste des connexions proposées si vos établissements habituels sont compatibles.
Mes données financières sont-elles protégées lorsque j’utilise Finary ?
Finary traite des informations particulièrement sensibles, notamment les données liées aux comptes, au patrimoine et aux habitudes financières. L’application met en avant des mesures de sécurité destinées à protéger ces informations, mais aucun service connecté n’est totalement exempt de risques. Utilisez un mot de passe unique, activez les protections disponibles sur votre compte et lisez attentivement la politique de confidentialité avant de relier vos établissements.
Finary est-elle gratuite ou faut-il payer un abonnement ?
Finary peut proposer un accès gratuit avec certaines fonctions essentielles, ainsi que des fonctionnalités supplémentaires accessibles via une formule payante, selon l’offre en vigueur. Les limites peuvent concerner le nombre de connexions, les analyses disponibles, les outils de suivi ou les options avancées. Consultez les conditions affichées dans l’application et sur la page de téléchargement afin de connaître les tarifs, la période d’essai éventuelle et le renouvellement.
Finary fournit-elle des conseils financiers personnalisés ou gère-t-elle directement mes placements ?
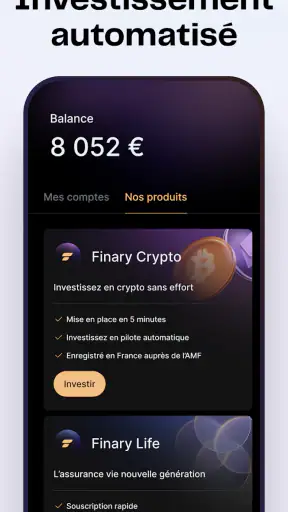
Finary sert principalement à agréger, organiser et analyser les informations relatives à votre patrimoine et à votre budget. Les indicateurs et graphiques peuvent vous aider à mieux suivre vos finances, mais ils ne remplacent pas les recommandations d’un conseiller financier qualifié. L’application ne doit pas être considérée comme une garantie de performance ni comme un service de gestion automatique. Prenez vos décisions après avoir évalué votre situation et votre niveau de risque.











